Shkruar nga: M Gjini | Publikuar më: 05.10.2026, 20:50
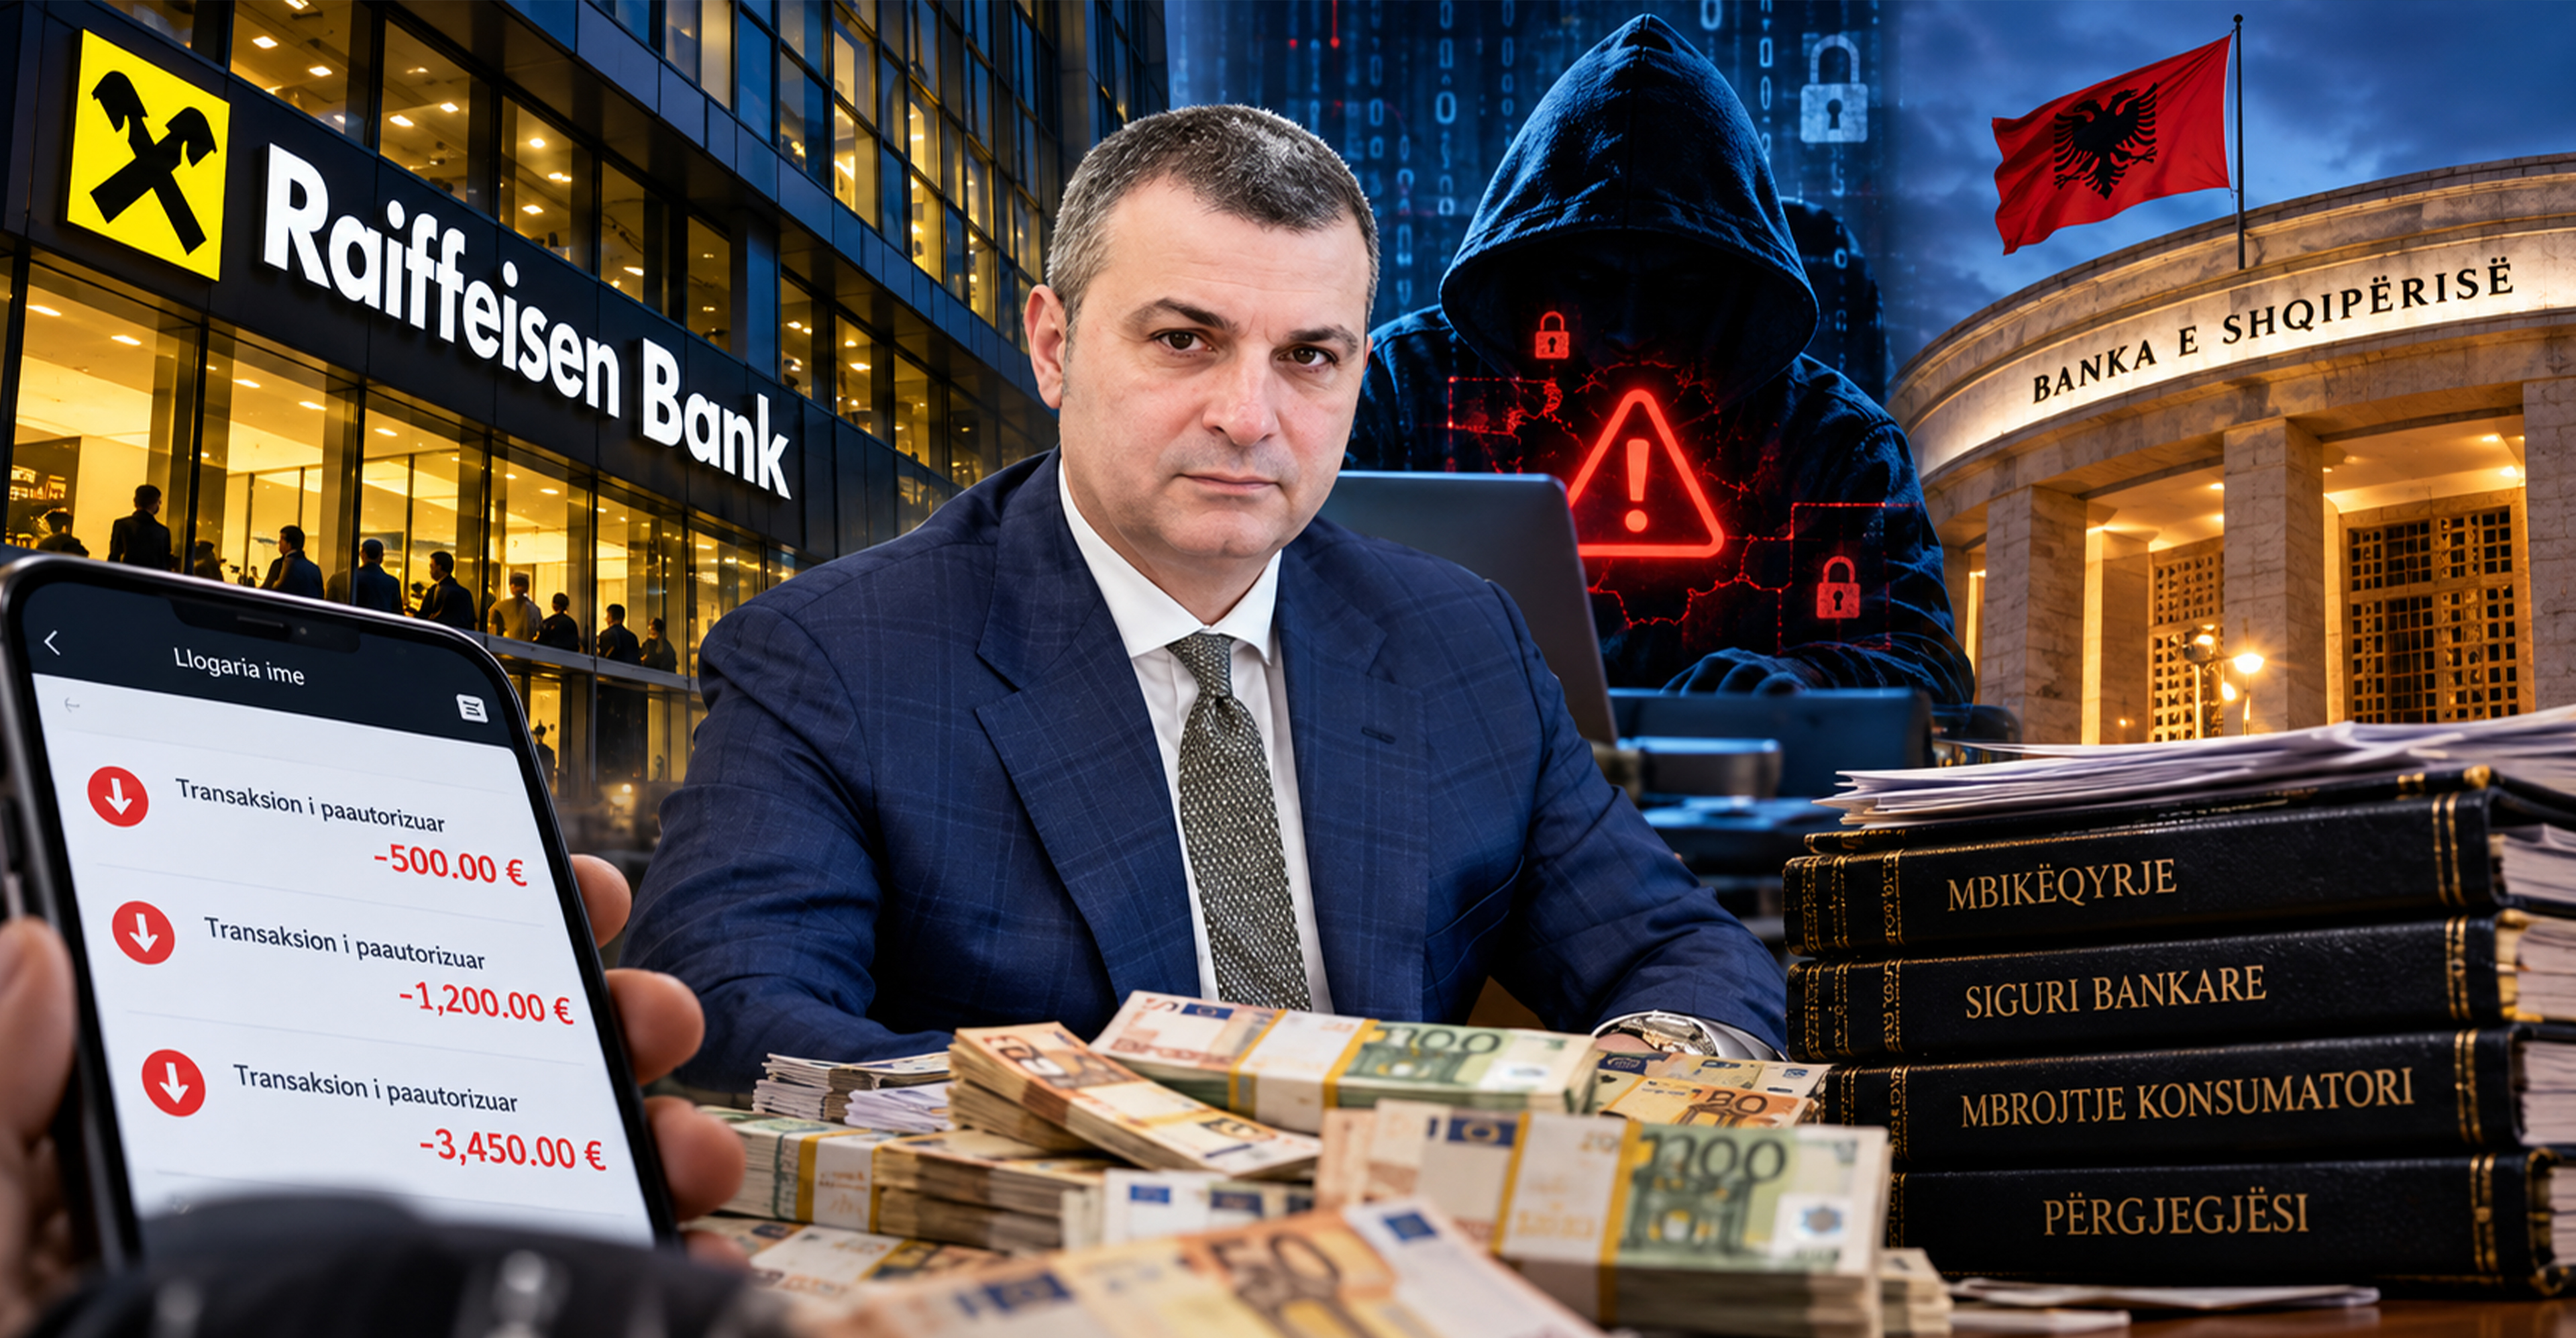
Gjatë 48 orëve të fundit, sistemi financiar në Shqipëri u trondit nga një incident i rëndë sigurie që prek një nga bankat më kryesore në vend, Raiffeisen Bank Albania. Qindra depositorë dhe klientë denoncuan "avullimin" e menjëhershëm të fondeve nga llogaritë e tyre rrjedhëse dhe të kursimit, përfshirë edhe llogari të bllokuara, përmes transaksioneve të paautorizuara që varionin nga qindra euro deri në shuma më të mëdha.
Ndërsa Raiffeisen Bank reagoi me një deklaratë lakonike duke e cilësuar incidentin si një "problematikë tekniko-operative në procesimin e transaksioneve" dhe duke mohuar ndërhyrjen kibernetike, kjo situatë hap një debat të thellë ligjor, rregullator dhe ekonomik mbi sigurinë e sistemit bankar në Shqipëri.
Në qendër të këtij skandali nuk është vetëm banka e nivelit të dytë, por Banka e Shqipërisë dhe vetë Guvernatori, si autoriteti i vetëm kushtetues dhe ligjor përgjegjës për mbikëqyrjen e sistemit financiar.
1. Dimensioni Ligjor: Dështimi i Mbikëqyrjes dhe Cenimi i Mbrojtjes së Konsumatorit
Nga pikëpamja e kuadrit ligjor shqiptar, Banka e Shqipërisë ka detyrimin direkt të garantojë stabilitetin dhe sigurinë e sistemit bankar:
- Shkelja e Ligjit nr. 9662/2006 "Për Bankat në Republikën e Shqipërisë": Ligji i ngarkon BSH-së përgjegjësinë për të monitoruar riskun operativ dhe sigurinë e sistemeve të informacionit të bankave të nivelit të dytë. Lejimi i mospërputhjeve masive në sistemet informatike apo krijimi i cënueshmërive kibernetike tregon për performancë jo-adequate të Departamentit të Mbikëqyrjes pranë BSH-së.
- Cenimi i Ligjit nr. 9902 "Për Mbrojtjen e Konsumatorëve": Depozituesit lidhin një kontratë besimi me institucionet financiare. Kur llogaritë cenohen apo mbartin transaksione fantazmë pa verifikim me dy faktorë (2FA/OTP), banka hyn në shkelje kontraktuale. Mbikëqyrësi (BSH) ka detyrim ligjor të vendosë sankione dhe masa administrative menjëherë, dhe jo të mjaftohet me deklaratat vetë-sqaruese të vetë bankës.
- Heshtja dhe Integriteti i Raportimit: Kalimi i ngjarjes si një "anomali teknike" pa një hetim të pavarur publik nga BSH përbën shmangie nga përgjegjësia zyrtare. BSH duhet të nisë auditim të menjëhershëm tekniko-ligjor për të përcaktuar nëse ka pasur rrjedhje të të dhënave personale (në shkelje të Ligjit për Mbrojtjen e Të Dhënave Personale).
2. Dimensioni Ekonomik: Rreziku Sistematik dhe Cenimi i Besimit te Dixhitalizimi
Në aspektin makroekonomik dhe financiar, efektet e këtij skandali tejkalojnë dëmin e menjëhershëm monetar të klientëve:
- Tronditja e Besimit te Sistemi Bankar: Gjëja më me vlerë në një sistem financiar nuk janë likuiditetet, por besimi. Kur klientët shohin se paratë zhduken nga llogaritë brenda natës, reagimi natyral është tërheqja e depozitave dhe kthimi te cash-i, gjë që dëmton përpjekjet shumëvjeçare të vendit për formalizimin e ekonomisë.
- Kostoja e Transaksioneve dhe Pasiguria Dixhitale: Shqipëria po nxit përdorimin e pagesave elektronike dhe e-banking. Nëse BSH nuk detyron bankat të investojnë pjesë të konsiderueshme të fitimeve të tyre në infrastrukturë kritike kibernetike dhe mbrojtje nga hakerat/sulmet, i gjithë procesi i dixhitalizimit falimenton moralisht.
- Rrisku Moral (Moral Hazard): Nëse BSH dhe Guvernatori tolerojnë dështime të tilla me thjesht "zgjidhje të problemit" pas reagimit të mediave, krijohet një precedent i rrezikshëm ku bankat e nivelit të dytë nuk mbajnë kosto penalizuese për paaftësinë ose neglizhencën e tyre teknike.
Përgjegjësia e Guvernatorit të Bankës së Shqipërisë
Guvernatori i Bankës së Shqipërisë nuk është thjesht një vëzhgues i tregut, por garanti kushtetues i tij.
- Heshtja Institucionale: Në stuhitë e tilla financiare, Banka e Shqipërisë duhet të dalë e para me një deklaratë zyrtare që njofton auditimin e rastit, vendosjen e gjobave administrative nëse provohet neglizhenca, dhe garantimin e rikthimit të çdo qindarke të dëmtuar.
- Auditimi i Sigurisë IT: BSH duhet të bëjë publike nëse bankat private po kryejnë "Stress Test-et" e duhura kibernetike sipas standardeve të Bankës Qendrore Evropiane (ECB).
- Mbrojtja e Menjëhershme e Depozituesve: BSH duhet të udhëzojë me dekret ekzekutiv rim bursimin automatik dhe pa kushte brenda 24-48 orëve për çdo klient që provohet se i janë prekur fondet pa miratimin e tij.
Përfundimisht, rasti i fundit me Raiffeisen Bank nuk duhet të mbyllet me një "përgënjeshtrim ose sqarim teknik" nga zyrat e marrëdhënieve me publikun. Nëse Banka e Shqipërisë dhe Guvernatori nuk ushtrojnë fuqinë e tyre penalizuese e mbikëqyrëse, ata shndërrohen nga kontrollorë të tregut në bashkëfajtorë pasivë të pasigurisë financiare të shqiptarëve.
FACT CHECK:
Synimi i JOQ Albania është t’i paraqesë lajmet në mënyrë të saktë dhe të drejtë. Nëse ju shikoni diçka që nuk shkon, jeni të lutur të na e
raportoni këtu.
JOQ Sondazh
KLIKO PËR TË VOTUAR